भारत में UPI ने पिछले कुछ वर्षों में डिजिटल पेमेंट की तस्वीर पूरी तरह बदल दी है। छोटी दुकान से लेकर बड़े मॉल, ऑनलाइन शॉपिंग से लेकर बिल पेमेंट तक, UPI आज रोजमर्रा की जिंदगी का हिस्सा बन चुका है। ऐसे में ₹2,000 से ऊपर के कुछ UPI Merchant Payments पर Merchant Discount Rate (MDR) लागू किए जाने की खबर ने एक नई बहस शुरू कर दी है।
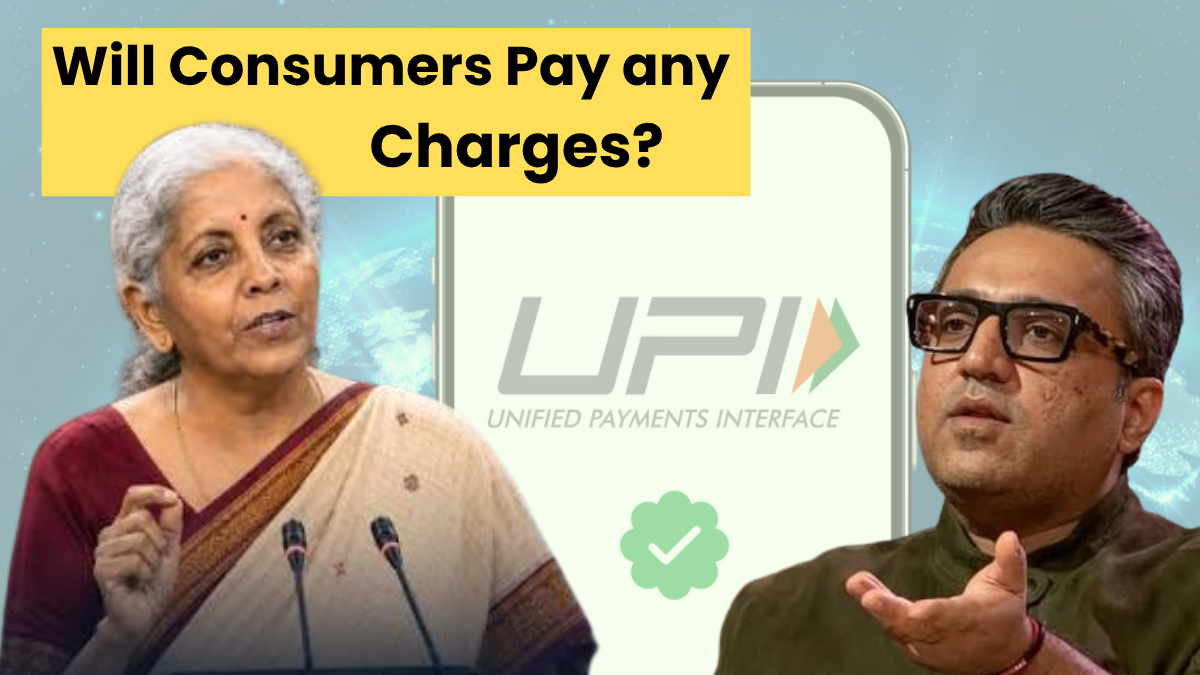
सोशल मीडिया पर इसे कई जगह सीधे तौर पर “UPI पर Charge” या “UPI Tax” कहा जा रहा है। लेकिन वास्तविक व्यवस्था इससे थोड़ी अलग है। नए framework के अनुसार सभी UPI transactions पर charge नहीं लगाया जा रहा है और सामान्य व्यक्ति से सीधे UPI transaction fee लेने की व्यवस्था नहीं की गई है। तो आखिर नया नियम है क्या? किस पर असर पड़ेगा? ₹2,000 की limit का क्या मतलब है? और इस मुद्दे पर Ashneer Grover, PhonePe CEO Sameer Nigam और दूसरे industry leaders की राय क्यों अलग है?
क्या सच में UPI पर Charge लग रहा है?
सबसे पहले सबसे जरूरी बात समझना जरूरी है।
नए framework में Person-to-Person यानी P2P UPI transactions पर MDR नहीं लगाया गया है, चाहे transaction amount कितना भी हो। इसके अलावा ₹2,000 तक के merchant transactions और कुछ specified small-merchant transactions भी zero-MDR framework के तहत free रहेंगे।
Finance Ministry के अनुसार करीब 96% P2M (Person-to-Merchant) UPI transactions unaffected रहेंगे। MDR केवल specified merchant transactions पर लागू होगा। नई व्यवस्था 15 October 2026 से लागू होने वाली है। सामान्य नियम के तहत ₹2,000 से ऊपर के eligible merchant UPI payments पर 0.4% MDR का framework रखा गया है, हालांकि कुछ sectors और transaction categories के लिए अलग rates/caps हैं।इसलिए यह कहना कि “अब हर ₹2,000 से ऊपर UPI करने पर customer के खाते से पैसा कटेगा” सही तस्वीर नहीं है।
MDR आखिर होता क्या है?
MDR यानी Merchant Discount Rate वह fee है जो payment ecosystem में merchant transaction process करने के लिए लगती है। यह कोई सामान्य consumer transaction charge नहीं है। MDR से मिलने वाला पैसा payment ecosystem के अलग-अलग participants—जैसे banks, payment service providers और payment applications—के बीच distribute होता है। Finance Ministry ने भी स्पष्ट किया है कि MDR को सरकार द्वारा वसूला जाने वाला tax नहीं माना जाना चाहिए। सरकार के अनुसार यह payment ecosystem participants के बीच distribute होने वाली fee है।यही distinction UPI debate को समझने के लिए महत्वपूर्ण है।
₹2,000 से ऊपर के Payment पर क्या बदलेगा?
Specified merchant transactions में ₹2,000 से ऊपर payment होने पर 0.4% MDR लागू हो सकता है। कुछ categories के लिए अलग flat rates रखे गए हैं और higher-value transactions पर maximum cap भी निर्धारित किया गया है। उदाहरण के लिए, ₹10,000 का eligible merchant payment 0.4% rate पर आए तो MDR ₹40 होगा। वहीं कुछ specific sectors में अलग fee structure लागू होगा। Higher-value payments के लिए MDR पर ₹300 का cap भी रखा गया है। इसका मतलब यह नहीं है कि ₹10,000 का UPI payment करने वाले customer के account से automatically ₹40 काट लिए जाएंगे। नई व्यवस्था का primary impact merchant/payment ecosystem पर है। Government clarification के मुताबिक providers और banks को customer पर यह fee transfer करने की अनुमति नहीं है।
छोटे दुकानदारों को लेकर क्या स्थिति है?
यहीं पर नया framework थोड़ा महत्वपूर्ण हो जाता है।
Government का कहना है कि छोटे merchants को additional burden से बचाने के लिए zero-MDR provisions रखे गए हैं। इसी वजह से 96% P2M transactions unaffected रहने का अनुमान दिया गया है। इसका अर्थ है कि सामान्य low-value UPI payments करने वाले consumers और छोटे merchants के बड़े हिस्से पर immediate impact सीमित रहने की बात सरकार कर रही है।
हालांकि retailers और कुछ business groups ने चिंता जताई है कि जिन businesses के transactions comparatively high-value हैं और जिनके margins पहले से कम हैं, उनके लिए MDR एक additional operating cost बन सकता है। यानी policy का वास्तविक असर समझने के लिए केवल “UPI free है या paid” कहना पर्याप्त नहीं है। Merchant category, transaction value और applicable MDR slab को देखना जरूरी होगा।
Ashneer Grover ने क्या कहा?
UPI MDR को लेकर सबसे ज्यादा चर्चित reactions में से एक BharatPe के former co-founder Ashneer Grover का रहा है।
Grover ने proposed charges पर सवाल उठाते हुए पूछा कि जिस UPI infrastructure को लंबे समय से free digital-payment ecosystem के रूप में विकसित किया गया, उसमें transaction-level charge की जरूरत क्यों पैदा हुई। उन्होंने इसे government subsidy और payment ecosystem की economics से जोड़ते हुए आलोचना की।
यह ध्यान रखना जरूरी है कि Ashneer Grover का बयान उनका व्यक्तिगत/public view है। इसे सरकार या पूरे fintech industry की position के रूप में नहीं देखा जाना चाहिए।
PhonePe CEO Sameer Nigam का View अलग क्यों है? PhonePe CEO Sameer Nigam ने MDR framework का बचाव किया है।
उनका तर्क है कि UPI ecosystem को operate करने में banks, fintech companies और दूसरे participants की बड़ी लागत आती है। उनके मुताबिक industry लंबे समय तक government subsidies पर निर्भर नहीं रह सकती और एक sustainable revenue model जरूरी है। Nigam ने यह भी कहा है कि proposed 0.4% MDR दूसरे payment networks की तुलना में कम है और इससे payment ecosystem के operational costs को support करने में मदद मिल सकती है। यानी जहां Grover सवाल उठा रहे हैं कि UPI जैसी public digital infrastructure पर charge की जरूरत क्यों है, वहीं payment companies की तरफ से argument यह है कि इतने बड़े ecosystem को long term में financially sustainable भी बनाना होगा।
Industry में राय एक जैसी नहीं है
यह debate केवल Ashneer Grover और PhonePe तक सीमित नहीं है।
कुछ fintech leaders और payment-industry executives ने MDR को ecosystem sustainability के लिए जरूरी बताया है, जबकि दूसरी तरफ कुछ entrepreneurs और business stakeholders ने UPI की simplicity और low-cost nature पर इसके संभावित असर को लेकर सवाल उठाए हैं। यही वजह है कि इस मुद्दे को केवल “सरकार ने UPI पर tax लगा दिया” या “UPI अब पूरी तरह paid हो गया” जैसे headlines में सीमित करना सही नहीं होगा।
आम UPI User को अभी क्या समझना चाहिए?
अगर आप सामान्य तौर पर दोस्तों या परिवार को पैसे भेजते हैं, तो P2P UPI transactions इस framework के तहत free रहेंगे। ₹2,000 तक के merchant payments भी zero-MDR framework में रहेंगे। बड़े merchant payments में भी customer से सीधे UPI charge लेने की बात नहीं है।
इसलिए फिलहाल सबसे जरूरी बात यह है कि UPI बंद या महंगा होने जैसी कोई स्थिति नहीं है।
हाँ, merchants और payment ecosystem के लिए economics बदल रही है। आने वाले महीनों में यह देखना महत्वपूर्ण होगा कि businesses इस additional cost को किस तरह absorb करते हैं और इसका digital payment behaviour पर वास्तविक असर कितना पड़ता है।
असली सवाल: Free UPI कितने समय तक Sustainable है?
UPI की सफलता का एक बड़ा कारण इसकी simplicity और low-cost nature रही है। लेकिन दूसरी तरफ, इतने बड़े payment infrastructure को operate करने के लिए technology, cybersecurity, banking infrastructure और customer support पर लगातार खर्च होता है।
सरकार का कहना है कि नया MDR framework UPI ecosystem की long-term sustainability को support करेगा, जबकि आलोचकों का सवाल है कि कहीं इससे merchants और अंततः consumers पर indirect cost तो नहीं बढ़ेगा। इस debate का जवाब केवल statements से नहीं मिलेगा। असली तस्वीर तब सामने आएगी जब नया framework लागू होगा और businesses, banks, fintech companies तथा consumers पर उसका वास्तविक economic impact दिखाई देगा।
निष्कर्ष
UPI पर “हर transaction के लिए charge” नहीं लगाया गया है। P2P transactions free हैं और अधिकांश merchant transactions भी unaffected रहने की बात official clarification में कही गई है। नई व्यवस्था मुख्य रूप से specified merchant transactions पर MDR के जरिए payment ecosystem को revenue model देने की कोशिश है। वहीं industry में इसे लेकर मतभेद भी साफ दिखाई दे रहे हैं—कुछ इसे sustainability की जरूरत मान रहे हैं, जबकि कुछ लोग UPI के मूल low-cost model पर इसके प्रभाव को लेकर सवाल उठा रहे हैं। इसलिए फिलहाल सबसे सही निष्कर्ष यही है: UPI खत्म नहीं हुआ, न ही हर user के लिए paid हुआ है; लेकिन बड़े merchant payments के economics में एक महत्वपूर्ण बदलाव आने वाला है।
और इसका वास्तविक असर जानने के लिए headlines से ज्यादा जरूरी है—नियम किस transaction पर लागू होता है, MDR कौन देता है और implementation के बाद businesses इसे किस तरह handle करते हैं।